Aller au contenu
Mis à jour le 12 octobre 2026, à partir des annonces des candidats et des chiffrages publiés. Chaque changement crée une nouvelle version, consultable sur la fiche du programme ; droit de réponse ouvert aux équipes de campagne.
Soutenabilité

La mécanique de la dette

Une dette se stabilise ou grossit selon trois forces : le taux d'intérêt, la croissance et le solde avant intérêts. Calcul pour la référence et les neuf programmes, avec les mêmes hypothèses pour tous ; partis par ordre alphabétique, aucun tri ni qualificatif.

À retenir

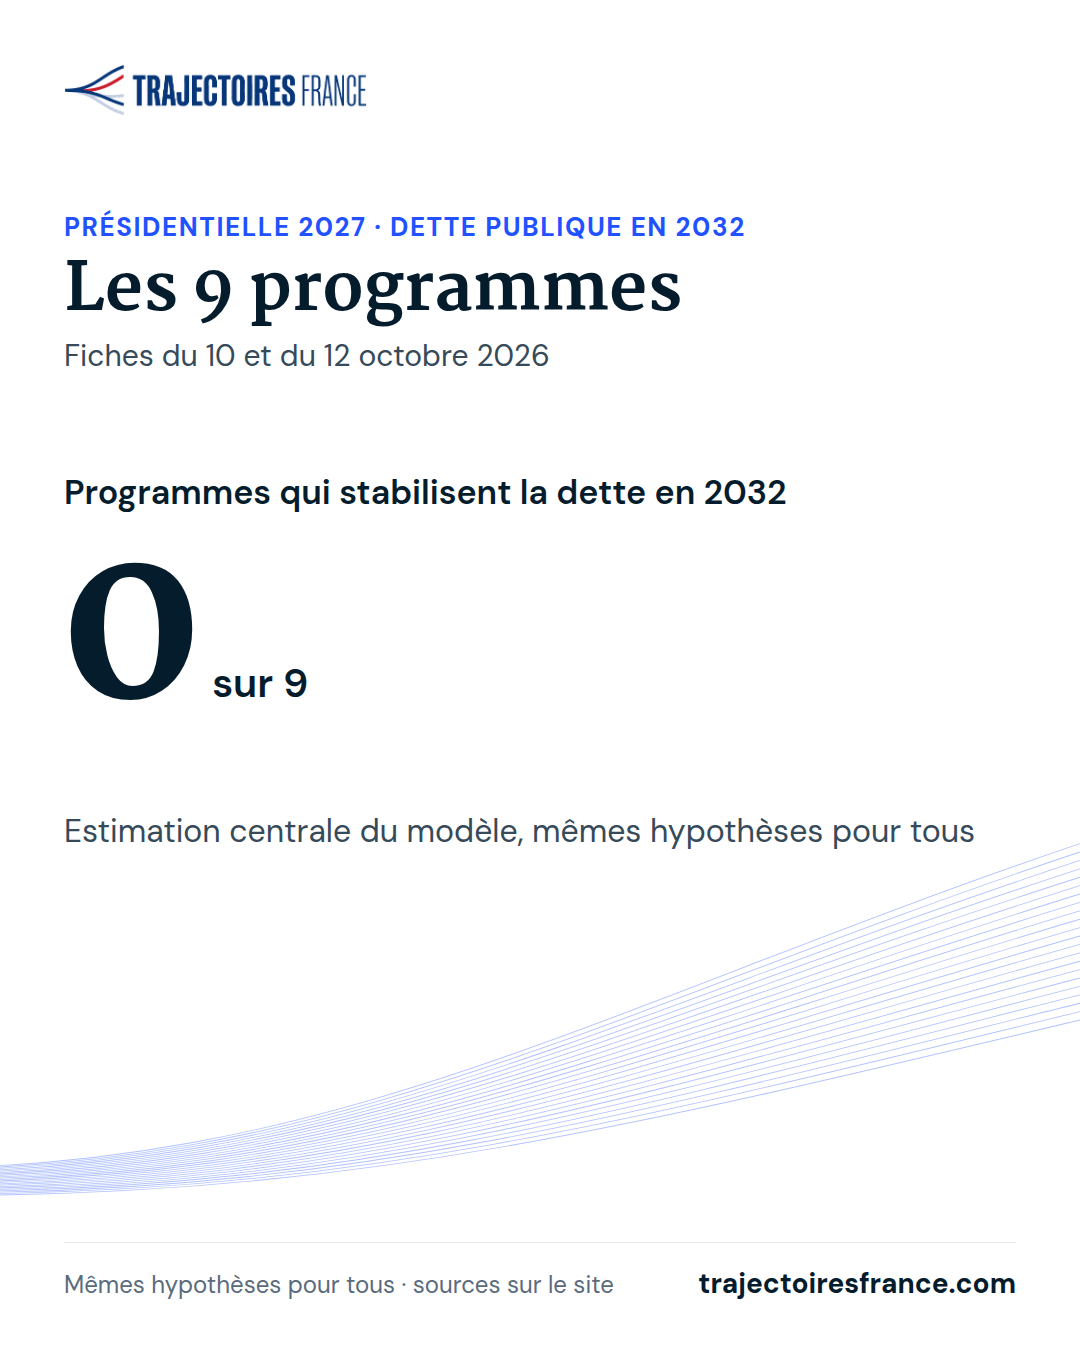
  1. 0 sur 9

    En 2032, aucun des 9 programmes ne stabilise la dette.

    Dans l'estimation centrale, chaque programme laisse la dette rapportée au PIB continuer de monter en 2032. Dans l'hypothèse la plus favorable, un programme y parvient (Les Républicains).

    Voir le détailTélécharger le visuel

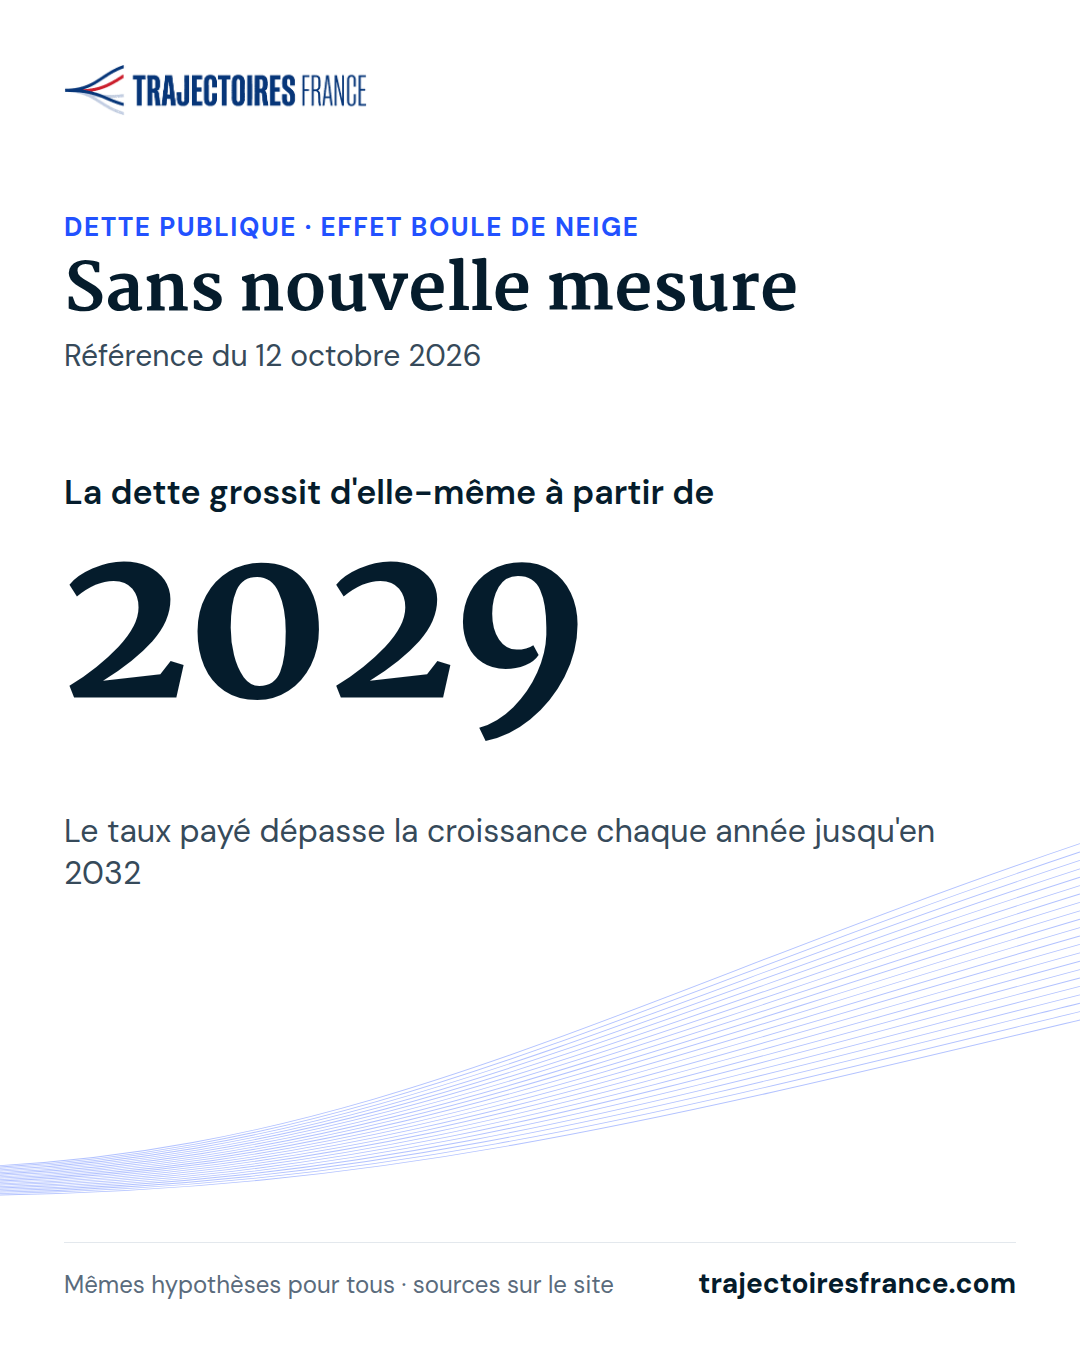
  2. 2029

    À partir de 2029, la dette grossit d'elle-même.

    Sans nouvelle mesure, le taux moyen payé sur la dette dépasse la croissance chaque année jusqu'en 2032.

    Voir le détailTélécharger le visuel

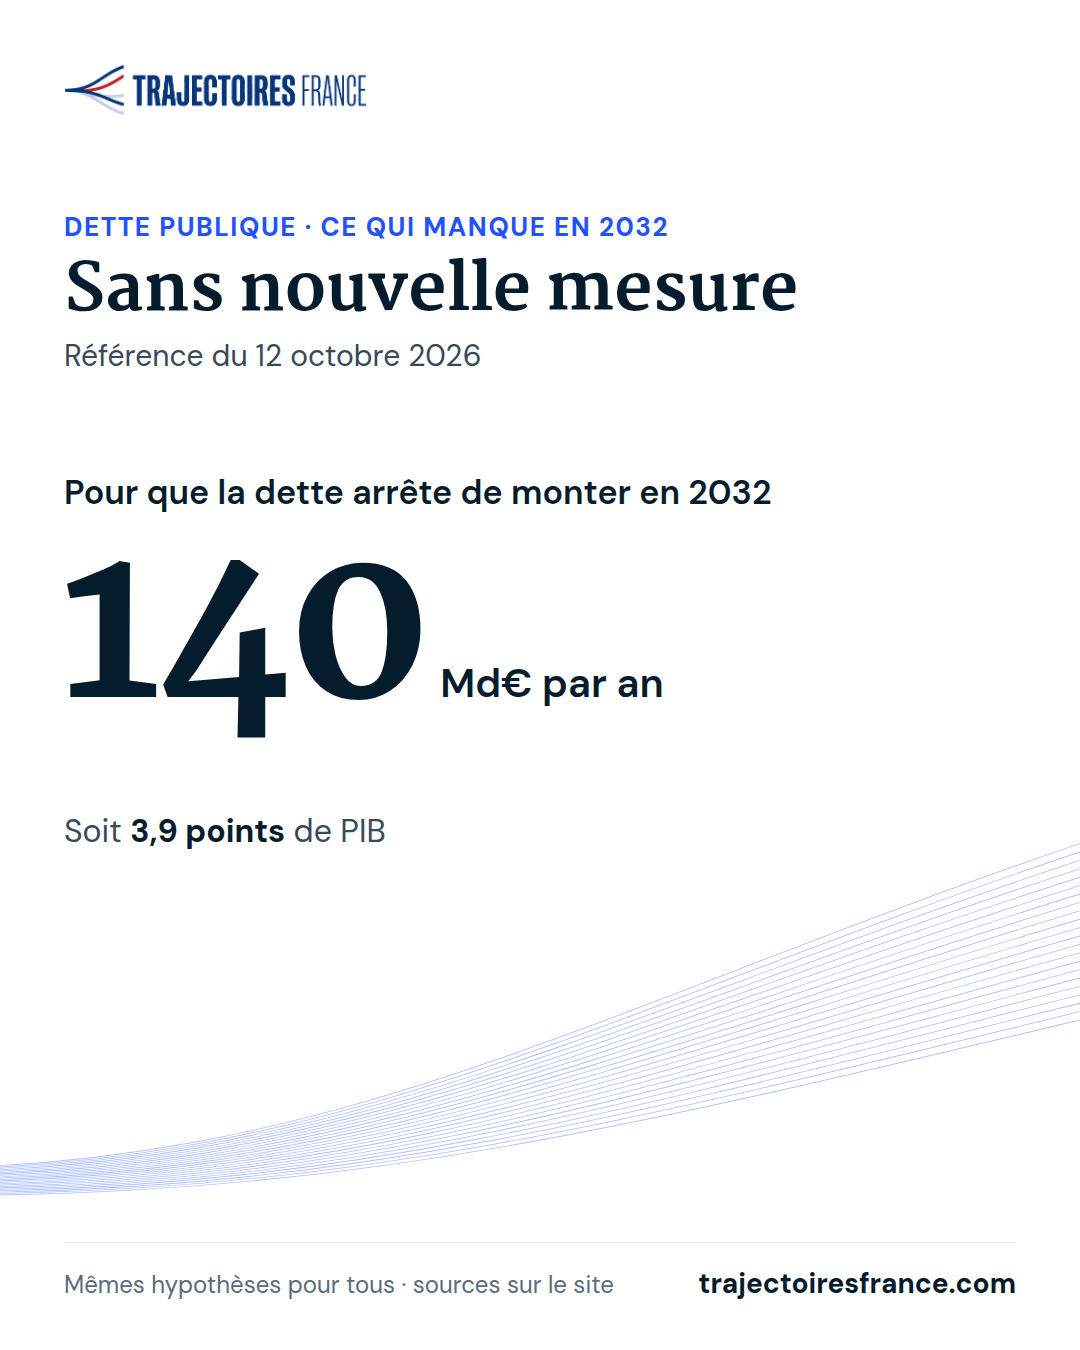
  3. 140 Md€

    Sans nouvelle mesure, il manquerait 140 Md€ par an en 2032 pour que la dette arrête de monter.

    Soit 3,9 point de PIB : l'écart entre le solde avant intérêts prévu et celui qui stabiliserait la dette.

    Voir le détailTélécharger le visuel

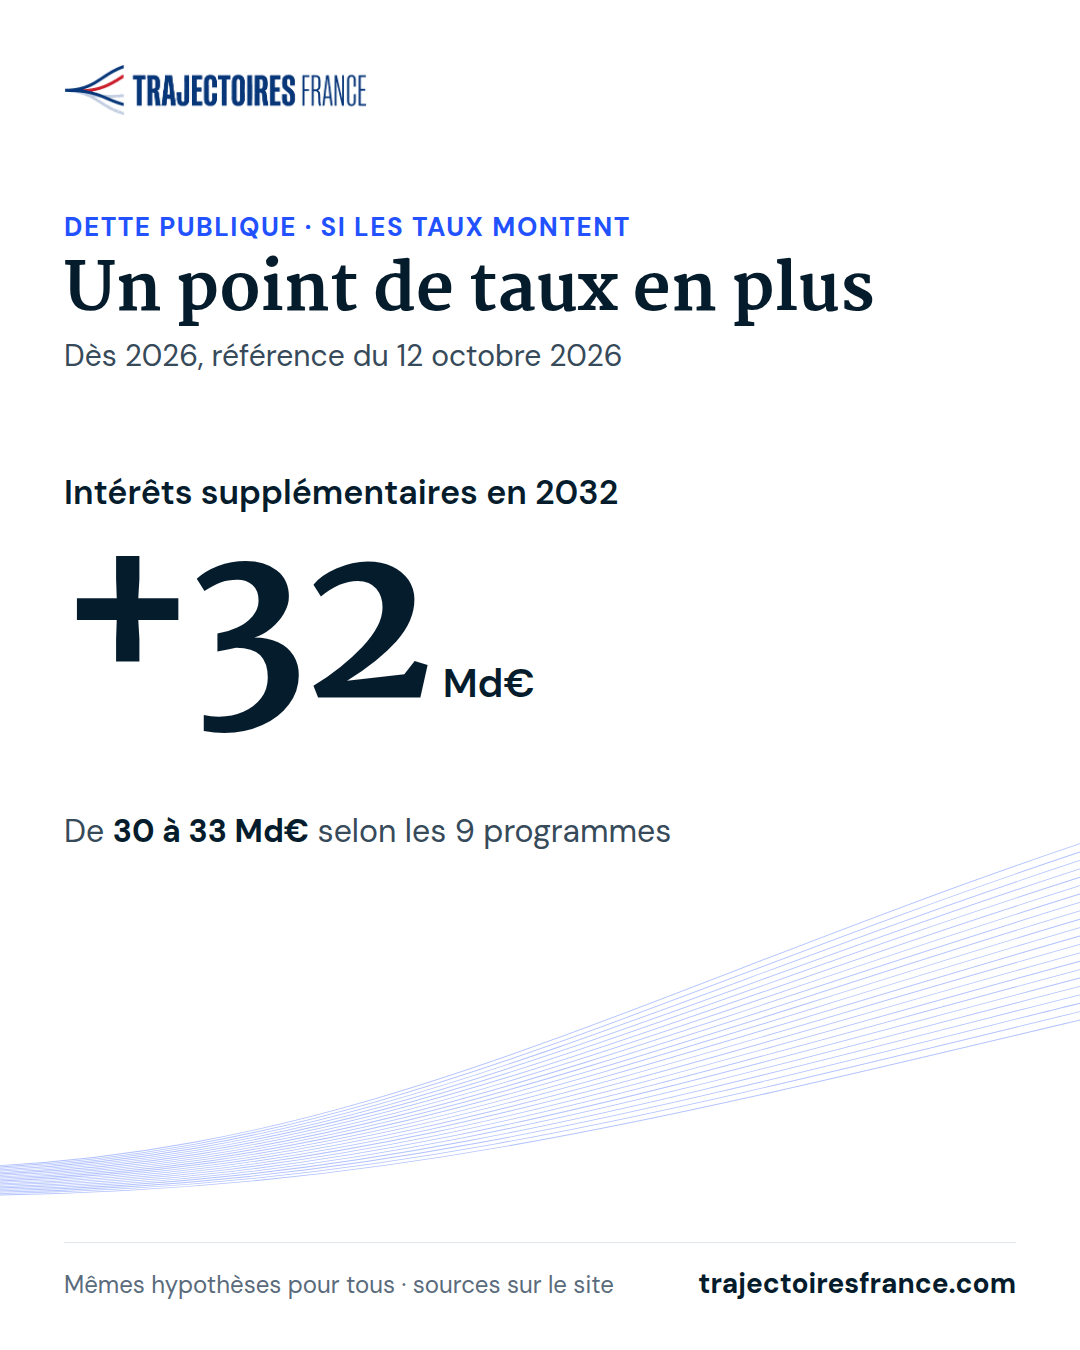
  4. 32 Md€

    1 point de taux = 32 Md€ d'intérêts en plus en 2032.

    Si l'État emprunte un point plus cher dès 2026. De 30 à 33 Md€ selon les programmes.

    Voir le détailTélécharger le visuel

Référence et neuf programmes calculés avec les mêmes hypothèses ; dernières versions des fiches (du 10 et du 12 octobre 2026).

Ce qui manque en 2032, programme par programme

Pour chaque trajectoire : le solde avant intérêts prévu en 2032 et celui qu'il faudrait pour que la dette, rapportée au PIB, cesse de monter. La distance entre les deux est l'effort qui resterait à faire chaque année.

TrajectoireManque en 2032
Référence sans nouvelle mesureaucune mesure nouvelle3,9 pt140 Md€
HorizonsÉdouard Philippe, version 2 du 10/10/20264,5 pt163 Md€
La France insoumiseJean-Luc Mélenchon, version 2 du 10/10/20265,5 pt199 Md€
Les ÉcologistesMarine Tondelier, version 2 du 10/10/20263,6 pt131 Md€
Les RépublicainsBruno Retailleau, version 3 du 12/10/20260,7 pt25 Md€
Nouvelle ÉnergieDavid Lisnard, version 2 du 10/10/20266,0 pt218 Md€
Place publiqueRaphaël Glucksmann, version 2 du 10/10/20263,9 pt142 Md€
Rassemblement nationalMarine Le Pen, version 2 du 10/10/20262,7 pt97 Md€
ReconquêteÉric Zemmour, version 2 du 10/10/20264,1 pt146 Md€
RenaissanceGabriel Attal, version 2 du 10/10/20262,7 pt97 Md€

solde avant intérêts prévu en 2032 ; solde qu'il faudrait pour que la dette cesse de monter. En bleu, le manque : l'effort annuel qui resterait à faire en 2032.

Concrètement

Sans nouvelle mesure, le manque serait de 3,9 point de PIB en 2032, environ 140 Md€. Ce chiffre dépend des hypothèses : dans l'hypothèse la plus favorable du modèle, le programme des Républicains stabiliserait la dette en 2032 ; dans l'estimation centrale, aucun.

L'effet boule de neige

Chaque année, l'État paie des intérêts sur sa dette, ce qui la fait grossir. En même temps, l'économie grandit, ce qui la fait paraître plus petite. Quand le taux payé dépasse la croissance, la dette grossit toute seule, même sans nouveau déficit.

Concrètement

Dans la référence, l'effet boule de neige ajouterait 42 Md€ à la dette en 2032, soit 1,2 % du PIB de la même année. À partir de 2029, le taux payé resterait au-dessus de la croissance chaque année.

Année par année

Taux payé (r) et croissance (g), en %
1,52,02,53,03,54,020252026202720282029203020312032

taux payé r ; croissance g. Zone hachurée : le taux payé dépasse la croissance, les intérêts font grossir la dette plus vite que la croissance ne l'efface.

Effet boule de neige, en Md€ par an
+42025+62026−12027−52028+132029+232030+332031+422032

Barres foncées : ce que les intérêts ajoutent à la dette au-delà de ce que la croissance efface. Barres claires : la croissance l'emporte.

Voir les chiffres année par année
Mécanique de la dette, Référence sans nouvelle mesure, 2025-2032
AnnéeTaux payé rCroissance gr − gSolde avant intérêtsSolde nécessaireManqueBoule de neige
2025 (provisoire)2,02 %1,90 %+0,11 pt−2,9 pt+0,1 pt−3,0 pt+3,8 Md€
20262,24 %2,06 %+0,18 pt−2,9 pt+0,2 pt−3,1 pt+6,2 Md€
20272,57 %2,60 %−0,03 pt−2,8 pt0,0 pt−2,8 pt−1,1 Md€
20282,85 %2,97 %−0,12 pt−2,7 pt−0,1 pt−2,6 pt−4,6 Md€
20293,09 %2,77 %+0,33 pt−2,7 pt+0,4 pt−3,1 pt+13,1 Md€
20303,30 %2,77 %+0,54 pt−2,7 pt+0,7 pt−3,4 pt+22,8 Md€
20313,49 %2,77 %+0,72 pt−2,7 pt+0,9 pt−3,7 pt+32,5 Md€
20323,66 %2,77 %+0,89 pt−2,7 pt+1,2 pt−3,9 pt+42,2 Md€

Soldes en points de PIB. 2025 : chiffres provisoires d'Eurostat, identiques pour toutes les trajectoires.

Effet boule de neige en 2032, par trajectoire

Pourquoi un programme qui réduit la dette peut avoir une boule de neige plus grosse

Les économies et les hausses d'impôts freinent un peu l'activité dans le modèle, comme dans les études utilisées pour le calibrer. Une croissance plus faible efface moins la dette existante : l'effet boule de neige augmente, même quand la dette baisse. À l'inverse, des baisses d'impôts soutiennent la croissance et réduisent cet effet, même quand la dette monte. Le taux payé est le même pour toutes les trajectoires : le modèle ne le fait pas dépendre de la dette de chaque programme.

  • Référence sans nouvelle mesureaucune mesure nouvelle+42,2 Md€+111 Md€ cumulés 2026-2032 ; dette 2032 : 139,8 %
  • HorizonsÉdouard Philippe, version 2 du 10/10/2026+47,5 Md€+95 Md€ cumulés 2026-2032 ; dette 2032 : 142,8 %
  • La France insoumiseJean-Luc Mélenchon, version 2 du 10/10/2026+49,8 Md€+47 Md€ cumulés 2026-2032 ; dette 2032 : 145,3 %
  • Les ÉcologistesMarine Tondelier, version 2 du 10/10/2026+43,7 Md€+87 Md€ cumulés 2026-2032 ; dette 2032 : 137,3 %
  • Les RépublicainsBruno Retailleau, version 3 du 12/10/2026+53,4 Md€+170 Md€ cumulés 2026-2032 ; dette 2032 : 130,9 %
  • Nouvelle ÉnergieDavid Lisnard, version 2 du 10/10/2026+21,7 Md€+42 Md€ cumulés 2026-2032 ; dette 2032 : 145,9 %
  • Place publiqueRaphaël Glucksmann, version 2 du 10/10/2026+43,5 Md€+96 Md€ cumulés 2026-2032 ; dette 2032 : 139,5 %
  • Rassemblement nationalMarine Le Pen, version 2 du 10/10/2026+44,5 Md€+109 Md€ cumulés 2026-2032 ; dette 2032 : 135,4 %
  • ReconquêteÉric Zemmour, version 2 du 10/10/2026+55,0 Md€+136 Md€ cumulés 2026-2032 ; dette 2032 : 141,9 %
  • RenaissanceGabriel Attal, version 2 du 10/10/2026+42,7 Md€+126 Md€ cumulés 2026-2032 ; dette 2032 : 135,9 %

Les taux de l'État

Le taux à 10 ans est le prix auquel l'État emprunte aujourd'hui sur dix ans. Valeurs publiées par l'Agence France Trésor, relevées le 13 octobre 2026.

IndicateurValeurDateSource
France, OAT à 10 ans (TEC 10)4,86 %12 octobre 2026Agence France Trésor
France, OAT à 10 ans (TEC 10), plus haut du mois4,90 %1 octobre 2026Agence France Trésor

Si les taux montent d'un point

Intérêts supplémentaires en 2032 si le taux auquel l'État emprunte monte d'un point dès 2026 et le reste. Hypothèse du modèle : chaque année, 11,9 % de la dette est réempruntée au nouveau taux ; le reste garde son ancien taux. La hausse se diffuse donc progressivement, et la dette supplémentaire porte à son tour intérêt.

  • Référence sans nouvelle mesureaucune mesure nouvelle+31,7 Md€dette 2032 avec +1 point : 143,1 % (contre 139,8 %)
  • HorizonsÉdouard Philippe, version 2 du 10/10/2026+32,4 Md€dette 2032 avec +1 point : 146,2 % (contre 142,8 %)
  • La France insoumiseJean-Luc Mélenchon, version 2 du 10/10/2026+33,1 Md€dette 2032 avec +1 point : 148,7 % (contre 145,3 %)
  • Les ÉcologistesMarine Tondelier, version 2 du 10/10/2026+31,5 Md€dette 2032 avec +1 point : 140,7 % (contre 137,3 %)
  • Les RépublicainsBruno Retailleau, version 3 du 12/10/2026+30,2 Md€dette 2032 avec +1 point : 134,3 % (contre 130,9 %)
  • Nouvelle ÉnergieDavid Lisnard, version 2 du 10/10/2026+32,9 Md€dette 2032 avec +1 point : 149,3 % (contre 145,9 %)
  • Place publiqueRaphaël Glucksmann, version 2 du 10/10/2026+31,8 Md€dette 2032 avec +1 point : 142,9 % (contre 139,5 %)
  • Rassemblement nationalMarine Le Pen, version 2 du 10/10/2026+31,1 Md€dette 2032 avec +1 point : 138,7 % (contre 135,4 %)
  • ReconquêteÉric Zemmour, version 2 du 10/10/2026+32,1 Md€dette 2032 avec +1 point : 145,3 % (contre 141,9 %)
  • RenaissanceGabriel Attal, version 2 du 10/10/2026+31,1 Md€dette 2032 avec +1 point : 139,2 % (contre 135,9 %)
Concrètement

Un point de taux en plus coûterait environ 32 Md€ d'intérêts supplémentaires en 2032 dans la référence, soit 0,9 % du PIB de la même année. Ces sommes rémunèrent les prêteurs ; elles ne financent aucun service public.

La note de la France

Une note mesure, selon chaque agence, la capacité d'un État à rembourser. Notes et calendrier publiés par l'Agence France Trésor, consultés le 13 octobre 2026. Cette page ne fait aucune prévision sur les décisions à venir.

AgenceNotePerspectiveDernière décisionProchaine date annoncée
FitchA+Stable28 août 2026non communiquée
Moody'sAa3Négative10 avril 202623 octobre 2026
S&PA+Stable29 mai 202627 novembre 2026
DBRSAANégative18 septembre 2026non communiquée
JCRAAANégative12 décembre 2025non communiquée
KBRAAA-Stable12 juin 202611 décembre 2026
R&IAAANégative30 mars 2026non communiquée
ScopeA+Stable18 septembre 2026non communiquée

Agence France Trésor

Ce que les agences disent regarder

S&P
Cinq facteurs : institutions et gouvernance, structure et perspectives de croissance de l'économie, position extérieure, performance et flexibilité budgétaires avec le poids de la dette, flexibilité monétaire. S&P Global Ratings
Moody's
Quatre facteurs : force économique, force des institutions et de la gouvernance, force budgétaire, exposition aux risques d'événement (politique, liquidité de l'État, secteur bancaire, vulnérabilité extérieure). Moody's
Fitch
Un modèle de notation souveraine fondé sur 19 variables économiques et financières, qui sert de point de départ au comité de notation. BRI, Rapport trimestriel, décembre 2015

Les précédents

Cinq pays, cinq situations différentes, classés par date de début. Les issues ont été variées ; aucun de ces cas ne permet de prévoir ce qui arriverait à la France.

Japon depuis les années 1990

Dette publique très élevée depuis les années 1990. Selon le FMI, ce niveau limite les marges de l'État pour faire face aux chocs, comme les catastrophes naturelles.

Durée
La Banque du Japon a mis fin en 2024 au contrôle de la courbe des taux et aux taux négatifs.
Issue
Le FMI prévoit une hausse du ratio de dette sous l'effet de la charge d'intérêts et du vieillissement.

FMI

Suède 1993-2000

Crise bancaire et récession de 1991 à 1993 ; déficit public de 11,2 % du PIB en 1993.

Dette
Dette brute de 41 % du PIB en 1990, sommet à 73,3 % en 1996, 36,9 % fin 2011.
Durée
Excédent de 3,6 % du PIB atteint en 2000.
Issue
Programme de consolidation, nouvelles règles budgétaires (objectif d'excédent) ; la dépréciation de la couronne a soutenu la croissance.

CESifo

Canada 1995-2008

Déficits et dette fédérale en hausse depuis les années 1980 ; au début des années 1990, le service de la dette absorbe 35 % des recettes de l'État fédéral.

Dette
Dette nette fédérale en baisse de 40 points de PIB en un peu plus de dix ans.
Durée
Solde amélioré de 5 points de PIB entre 1995 et 1997, excédent dès l'exercice 1998, excédents primaires pendant 11 années consécutives.
Issue
Ajustement surtout par la dépense (revue des programmes, assurance chômage, transferts aux provinces, pensions).

FMI

Grèce 2010-2015

Avant le programme de 2010 : dette de 130 % du PIB, déficit de 15,5 % du PIB.

Dette
172 % du PIB fin 2011 ; 160 % fin 2012 après l'échange de dette de 2012.
Durée
Programme du FMI et des Européens en mai 2010 ; restructuration de la dette privée en 2012 ; production en baisse de 22 % entre 2008 et 2012.
Issue
Restructuration : décote de plus de 50 % sur environ 200 Md€ de dette détenue par le privé.

FMI, FMI, FMI / Forum économique mondial

Royaume-Uni septembre-octobre 2022

Annonces budgétaires du gouvernement le 23 septembre 2022 (« mini-budget »).

Taux
Taux à 30 ans en hausse de 140 points de base en trois jours ; baisse de plus de 100 points de base le jour de l'intervention de la Banque d'Angleterre.
Durée
Quelques semaines : intervention temporaire de la Banque d'Angleterre à partir du 28 septembre, achats revendus avant le 12 janvier 2023.
Issue
Retrait d'une partie des mesures annoncées ; tensions amplifiées par les fonds de pension (LDI).

Banque d'Angleterre, SUERF

Le débatLa soutenabilité d'une dette ne se lit pas dans un seul ratio. Elle dépend aussi de la croissance future et de ce que la dette finance. Trois lectures publiées :
  • Olivier Blanchard (2019). Quand le taux d'intérêt reste durablement sous la croissance, une dette peut se renouveler sans hausse d'impôts ultérieure : son coût budgétaire peut être nul. Il souligne aussi le risque inverse : si les investisseurs jugent la dette risquée et exigent une prime, la charge augmente et la dette devient effectivement plus risquée. O. Blanchard, PIIE
  • OFCE (2016). Un investissement public adapté augmente la croissance potentielle à long terme, à condition que les projets soient évalués de façon transparente. OFCE
  • FMI, à propos du Canada (2011). Un ajustement fondé sur des réformes structurelles a plus de chances de durer qu'une amélioration due à des facteurs temporaires. FMI

Essayez vous-même

Le simulateur reprend la mécanique sur une année. Les hypothèses en dessous changent tous les chiffres de la page.

Essayez la mécaniqueRéglages de départ : l'année 2032 de la trajectoire choisie. Déplacez les curseurs pour voir ce qui fait monter ou baisser la dette.
dette au départ135,7 %un an plus tard139,6 %intérêts : +4,8 ptcroissance : −3,7 ptdéficit avant intérêts+2,7 pt

La dette monte de 3,9 point de PIB en un an, l'équivalent d'environ 140 Md€. Pour la stabiliser, il faudrait passer d'un solde de −2,7 % à +1,2 % du PIB : un écart de 3,9 point, environ 140 Md€ par an.

Calcul simplifié sur une année : dette × (1 + r) / (1 + g) − solde primaire. Le modèle complet ajoute de petits ajustements comptables (environ 0,2 point par an).

MéthodeMêmes règles de chiffrage pour les neuf programmes, dernière version publiée de chaque fiche, estimation centrale. Aucun seuil n'est fixé par ce site.Méthodologie et limites du modèle
Simulateur

Testez vos propres hypothèses

Modifiez la croissance, les prix, les taux ou la dépense de 2027 à 2032. Votre scénario s'affiche en bleu sur tous les graphiques, à côté de la référence. Il reste dans ce navigateur.